
最近、コラムのネタを探すために本を読み始めました。
どうせ読むなら何かしら役立つものがいいと手に取ってみたのが、橋本之克氏の『ミクロ・マクロの前に 今さら聞けない 行動経済学の超基本』という本です。
「ビジュアル版」と銘打ってるだけあって、絵と図が多用されており、難しいことは書かれていません。
文字ばっかりのマクロ経済学の本に3ページ目で飽きてしまい、懐かしのハリーポッター小説に手を出して1日を無駄にする筆者にとっては、大変ありがたい本です。おかげさまで、パラパラめくりながら最後まで読むことができたのですが、独語の感想は「先輩ってすっげ~」でした。
筆者は昨年まで保険の営業をしていたのですが、先輩から教わった保険営業の手法が、悉く行動経済学に則ったものだったからです。
そこで今回は、保険営業がどんなことを考えながら保険を勧めるのか、そして加入する際にはどのような点に気をつけなければならないかを書こうと思います。
ぜひ、加入前の参考にしてくださいね。
まずは見た目 「初頭効果」
先輩はいつも身だしなみに対して、確固たるルールがありました。
髪は暗めの茶色、ネイルはピンクかベージュ、身体にあったスーツと高いヒール、清楚な雰囲気を醸し出すメイク。
ご想像の通り、美人です。頭の先から足の先まで磨き上げられていました。
この状態を保つには、お金も時間もかかります。
なぜそこまで徹底できるのか聞いてみると、ひとえに「営業効果を高めるため」だそうです。
みなさん、例えば金髪ロングにギラギラのロングネイル、ミニスカートにタイトなトップス、ラフなサンダルを着用した保険営業が来訪したらどうでしょうか?
筆者だったら絶対に契約を避けます。
「お金の話を相談するには、何となく不安だから」です。
目の前にいる金髪ギャルの人となりなど完全に無視して、表面的な部分しか評価していません。それでも、人に与える第一印象はかなり大きな要素を占めます。
金髪ギャルがどんなに素晴らしい説明をしてくれたとしても、やっぱり不安は残る気がするのです。この最初に与えられた印象が後々まで残り、その後の評価に関わってくる心理的バイアスを「初頭効果」と呼びます。
先輩がこの効果を知っていたかは分かりませんが、身だしなみに気を遣うことで、「初頭効果」を巧みに利用していたのです。
保険への安心感 「保険文脈」
保険好きといわれる日本人。生命保険文化センターの調査によると、50代では男女ともにおよそ9割が生命保険に加入しています。
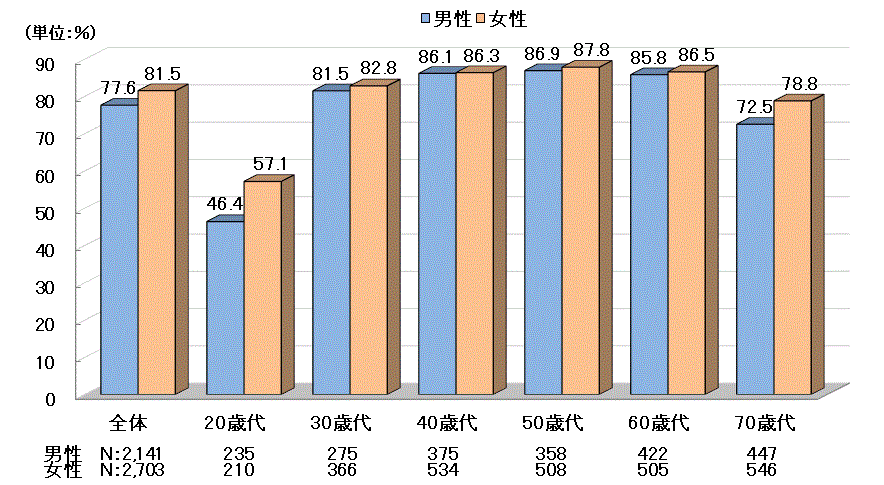
引用)公益財団法人 生命保険文化センター「生命保険に加入している人はどれくらい? 生命保険加入率(性別・年齢別)」
国民のほとんどが生命保険に加入しているといっても過言ではありませんね。
就職や結婚、出産や退職など、日本人は様々なタイミングで保険加入を検討します。保険に加入すると、定期的に保険料を支払わなくてはなりません。
若いうちに死亡したり大病にかかったりする確率は高くありませんから、基本的には損をします。それでも日本人は、「いざという時のため」ついつい加入してしまいます。
これは生命保険に限らず、自動車保険や火災保険、スマホなどの電子機器に至るまで、幅広く言えることでしょう。この「保険」と提示されると加入してしまう傾向を「保険文脈」と呼ぶそうです。
さて、筆者が前職で尊敬していた先輩は、この「保険文脈」にもう一つの効果を付与して、巧みに保険販売をしていました。
念のため、先輩と筆者の名誉を守るために発言しますが、我々は決して「必要のない方に無理やり販売する」といった行動はしていませんからね!!
とはいえ、やっぱり先輩はかなり巧みだったなぁと思いますので、先輩はどのような効果を付与していたのか、お伝えしますね。
みんなで渡れば怖くない 「同調効果」
「日本人はとっても保険が好きなんです。こちらの資料にあるように、約9割の方が何かしらの保険に加入されているんですよ。」
これは先輩が、「俺は保険なんて興味がない!」というタイプの方に対して、必ず話していたフレーズです。パンフレットを見せつつ、柔らかな笑顔で伝えます。
「日本人にとって保険に入ることは当たり前なのだ」という認識づくりをするためです。
保険に興味がない方に対して、このフレーズを伝える場合と伝えない場合では、申込の確率が大きく変わるのだと先輩は言っていました。
経験上、筆者も先輩と同じ認識であります。悲しいことに、保険に興味がない方ほど、100万円の治療費を請求されたときに慌てふためくことが多いんですね。
「だからあの時入っておけばよかったじゃん…」を何度も経験してきている我々は、この悲劇を何としてでも食い止めなくてはいけないわけです。
ですからこちらとしても「保険に興味ない」という方がいらした時は、「本当は保険が必要なタイプか」を見極めようとします。
しかし、保険が必要なタイプだったとしても、「保険に興味ありません」状態だと、話を聞いてもらえる姿勢ができず、相手にしてもらえません。そこでこの「みんな加入しているよ」発言につながるわけですね。このように、人が集団の中で同じ行動をとる心理のことを「同調効果」と言います。
「9割もの国民が加入している保険に、果たして自分は加入しなくて大丈夫なのだろうか。」
こんな風に思ってもらえたら、お客様への歩み寄りは成功といえるでしょう。
言葉ひとつで様変わり 「フレーミング効果」
保険は未来への投資です。ド健康でド頑健な方は、正直かなり損をします。
相互扶助の考え方のもとに成り立っているため、「明日は我が身」を避けたい人だけが加入すればいいのです。未来のことなんて誰にもわかりませんし、できれば暗い未来は想像したくありません。
それが証拠に、筆者はGWや夏休み、クリスマスの時期は、保険が売れません。何せみんなハッピーですから、「もし明日事故で死んでしまったらどうしよう…」なんて考えないわけですね。
とはいえ、保険の話を聞こうと思ってくださった方が目の前にいるのであれば、何とか「自分ごと」に捉えてもらう必要があります。
では、どのようにしたら「自分ごと」になってくれるのでしょうか。例えば、先輩ががん保険を説明するとき、必ず最初に説明することがあります。
「がんは年を追うごとに罹患する確率が高くなる病気です。高齢化が進む現代では、2人に1人の方ががんになると言われています。」
これです。本当でしょうか?

がん研究振興財団の資料では下記の通りにデータが出ています。
引用)公益財団法人 がん研究振興財団「がんを防ぐための新12か条 各年齢までの累積がん罹患リスク」p4
生涯におけるがんの罹患率は、男性が63.3%、女性が48.4%です。
このデータを見せられると、多くの方は少しずつ自分事に捉え始め、真剣に話を聞く姿勢になっていきます。さらに先輩は続けます。
「しかも、がんは40年近く、日本人の死因1位なんですよ」これも本当です。

下記は日本対がん協会のデータですが、日本人の死因堂々の1位は1981年から「がん」となっています。
引用)公益財団法人 日本対がん協会「がんの動向 2.我が国における粗死亡率の推移(主な死因別)」
「つまりがんは今や、2人に1人なる時代。しかもがんで死亡する確率も高いんです。」
どうでしょうか?徐々に不安な気持ちになっていきませんか?
でもこの資料、言い方ひとつで全く違う印象になります。
例えば、「がんの罹患率は、69歳までで約2割です。8割の方はがんに罹患していないんですよ。また、がんでの死亡率は約3割。7割の方は別の病気で亡くなっています。」
このように捉えてみると、「あれ?がんってそんなに怖くないのでは?」と思ったりしませんか?このように、同じことでも言い方が違うと印象が変わる心理を「フレーミング効果」といいます。
優秀な保険営業ほど、このフレーミング効果を上手く活用します。言葉の魔法を使って印象を大きく変化させていくのです。
結局は「誠実性」がモノを言う
このように説明してみると、「保険営業ってなんだかずる賢いなぁ…。」と思われた方もいらっしゃるのではないでしょうか。
確かに、ずる賢い保険営業が保険金詐欺を行ったニュースは毎年騒がれていますから、そんな風に思われてしまっても仕方がないと思います。
でも、絶対にお伝えしておきたいことは、「みんながみんなそうじゃない」ということです。
筆者は保険営業を通して「あの時加入できて本当に良かった」という声だけでなく
「あの時に加入しておけばよかった」
という声も少なからず耳にしました。その後悔の言葉を聞くたびに、自分の実力のなさを悔います。
「私がもっと上手く説明できていたら、加入してもらえたかもしれない」
だからこそ、様々なテクニックを駆使して、「本当に保険が必要な方」に言葉が届くように努力する必要があります。先輩も同じような経験をして、悔しさや情けなさと向き合って努力してきたはずです。
見た目や話し方、表現に至るまで様々な工夫をするうちに、図らずも「行動経済学」を駆使する結果となっただけなのだと思います。
とはいえ、努力が実ると、この能力を悪用する保険営業が生まれることもあります。その毒牙にかかってしまうと、精神的にも経済的にもダメージをうけるでしょう。
そこで、まず皆さんには「誠実な営業」と出会って頂く必要があります。
以前に「誠実な営業の見極め方」について下記のコラムで解説していますので、ぜひそちらに目を通してみてください。
◆自分にとって「最良の金融商品」は担当者で決まる
自分にとって「最良の金融商品」は担当者で決まる
このコラムを読む皆さんが、お気に入りの「誠実な営業」に出会えますように。